Abschlagsrechnung prüfen.
Vom Aufmaß bis zum Zahlbetrag.
Abschlagsrechnung prüfen nach VOB/B § 16: die Rechenkette vom Aufmaß bis zum Zahlbetrag mit Einbehalt, Skonto, § 13b und Bauabzug, Beispiel und Excel-Vorlage.
Wie prüft man eine Abschlagsrechnung nach VOB/B?
Gegen Vertrag und gemeinsames Aufmaß: Menge und Einheitspreis jeder Position prüfen, nur beauftragte oder angeordnete Nachträge aufnehmen, dann Nachlass, den vereinbarten Sicherheitseinbehalt und die tatsächlich gezahlten früheren Abschläge abziehen, die Umsatzsteuer aufschlagen und Skonto nur abziehen, wenn es vereinbart ist und die Frist eingehalten wird. Fällig wird der Abschlag nach § 16 Abs. 1 Nr. 3 VOB/B binnen 21 Tagen nach Zugang der Aufstellung. Baut der Bauherr für sein Unternehmen oder ist er eine juristische Person des öffentlichen Rechts, und fehlt eine gültige Freistellungsbescheinigung, behält er 15 % jeder Zahlung als Bauabzugsteuer ein und führt sie an das Finanzamt ab (§ 48 EStG).
Was VOB/B und BGB vorgeben
Die VOB/B gilt nur, wenn sie im Bauvertrag vereinbart ist; maßgebend ist heute die Ausgabe 2016, deren § 16 seit der Änderung von 2012 unverändert gilt. Ohne VOB/B richtet sich der Abschlag nach § 632a BGB. Die Kernsätze, mit dem, was daraus für die Prüfung folgt:
| Fundstelle | Was dort steht | Folge für die Prüfung |
|---|---|---|
| § 16 Abs. 1 Nr. 1 VOB/B | Abschläge in Höhe des Wertes der „jeweils nachgewiesenen vertragsgemäßen Leistungen“ einschließlich Umsatzsteuer, nachgewiesen durch eine „prüfbare Aufstellung“. | Geprüft wird gegen Aufmaß und Vertragspreise. Mengenberechnungen und Belege gehören zur Rechnung (§ 14 Abs. 1 VOB/B). |
| § 16 Abs. 1 Nr. 1 Satz 3 VOB/B | Angelieferte Stoffe und eigens angefertigte Bauteile zählen nur, wenn dem Auftraggeber nach seiner Wahl das Eigentum übertragen oder Sicherheit gegeben ist. | Material auf der Baustelle ohne Eigentumsübergang oder Sicherheit bleibt draußen. |
| § 16 Abs. 1 Nr. 2 VOB/B | Gegenforderungen dürfen einbehalten werden, andere Einbehalte nur in den Fällen, die Vertrag oder Gesetz vorsehen. | Ein Sicherheitseinbehalt braucht eine Vereinbarung. |
| § 16 Abs. 1 Nr. 3 VOB/B | Ansprüche auf Abschlagszahlungen werden „binnen 21 Tagen nach Zugang der Aufstellung fällig“. | Zugang mit Datum festhalten. Die Prüfung muss vor dem Fälligkeitstag fertig sein. |
| § 16 Abs. 1 Nr. 4 VOB/B | Abschläge berühren die Haftung nicht und gelten nicht als Abnahme von Teilen der Leistung. | Eine bezahlte Position ist nicht abgenommen. |
| § 16 Abs. 5 Nr. 2 und 3 VOB/B | „Nicht vereinbarte Skontoabzüge sind unzulässig.“ Zahlungsverzug ohne Nachfrist spätestens 30 Tage nach Zugang der Aufstellung, unter den Voraussetzungen dort. | Skonto nur mit Vereinbarung und nur in der Frist. |
| § 17 Abs. 6 Nr. 1 VOB/B | Wird die Sicherheit vereinbarungsgemäß in Teilbeträgen einbehalten, darf jede Zahlung um höchstens 10 % gekürzt werden, bis die vereinbarte Sicherheitssumme erreicht ist; bei Rechnungen nach § 13b UStG ohne Umsatzsteuer gerechnet. Den Betrag mitteilen und binnen 18 Werktagen auf ein Sperrkonto einzahlen. | Einbehalt je Zahlung gegen die 10 % prüfen und den Bauherrn an das Sperrkonto erinnern. |
| § 632a Abs. 1 BGB | Abschlag in Höhe des Wertes der erbrachten und nach dem Vertrag geschuldeten Leistungen; bei nicht vertragsgemäßer Leistung darf ein angemessener Teil verweigert werden; Nachweis durch eine Aufstellung, die eine rasche und sichere Beurteilung ermöglicht. | Gilt ohne VOB/B. Eine Frist wie die 21 Tage nennt § 632a nicht. Regelt der Vertrag nichts, kann der Unternehmer den Abschlag sofort verlangen (§ 271 Abs. 1 BGB), sobald die Aufstellung zugegangen ist. |
| § 650m BGB | Verbraucherbauvertrag: Abschläge zusammen höchstens 90 % der vereinbarten Gesamtvergütung einschließlich Nachträgen; bei der ersten Abschlagszahlung eine Sicherheit von 5 % der vereinbarten Gesamtvergütung für den Verbraucher. | Nur beim Verbraucherbauvertrag (§ 650i BGB: Bau eines neuen Gebäudes oder erhebliche Umbaumaßnahmen); dann beide Grenzen in die Prüfliste. |
Die 21 Tage sind Kalendertage: Die Bekanntmachung der Änderung von 2012 begründet, die Fristen in § 16 VOB/B seien auf Kalendertage umgestellt worden; vorher standen dort 18 Werktage. Der Tag des Zugangs zählt nicht mit (§ 187 Abs. 1 BGB). Fällt das Fristende auf einen Samstag, Sonntag oder Feiertag am Leistungsort, tritt der nächste Werktag an seine Stelle (§ 193 BGB). Geht die Rechnung am Dienstag, 03.11.2026, zu, ist sie am Dienstag, 24.11.2026, fällig.
Fälligkeit ist noch nicht Verzug. Ohne Nachfrist kommt der Auftraggeber nach § 16 Abs. 5 Nr. 3 VOB/B spätestens 30 Tage nach Zugang der Aufstellung in Verzug, im Beispiel am 03.12.2026, wenn der Auftragnehmer seine Pflichten erfüllt und den fälligen Betrag nicht rechtzeitig erhalten hat. Maßgebend ist der Eingang des Geldes beim Auftragnehmer, nicht der Tag der Überweisung.
Sicherheitseinbehalt: Die 5 % stehen nicht in der VOB/B
Manche Ratgeber nennen einen Einbehalt von „5 % nach § 17 VOB/B“. Diesen Satz gibt es dort nicht. § 17 VOB/B gilt nur, „wenn Sicherheitsleistung vereinbart ist“ (Abs. 1 Nr. 1), und begrenzt den Einbehalt in Teilbeträgen auf höchstens 10 % je Zahlung, bis die vereinbarte Sicherheitssumme erreicht ist (Abs. 6 Nr. 1). Wie hoch die Sicherheit ist, steht im Vertrag.
Die bekannten 5 % und 3 % stammen aus § 9c Abs. 2 VOB/A (Abschnitt 1, Ausgabe 2019) und richten sich an öffentliche Auftraggeber: Die Sicherheit für die Vertragserfüllung soll 5 % der Auftragssumme nicht überschreiten, die Sicherheit für Mängelansprüche 3 % der Abrechnungssumme. Unterschreitet die Auftragssumme 250.000 Euro ohne Umsatzsteuer, ist nach § 9c Abs. 1 VOB/A auf die Sicherheit für die Vertragserfüllung zu verzichten. Das sind Soll-Obergrenzen für öffentliche Vergaben, keine Werte, die in einem privaten Vertrag von selbst gelten.
Die 5 % in § 650m Abs. 2 BGB sind etwas anderes: Beim Verbraucherbauvertrag schuldet der Unternehmer dem Verbraucher bei der ersten Abschlagszahlung eine Sicherheit von 5 % der vereinbarten Gesamtvergütung für die rechtzeitige Herstellung ohne wesentliche Mängel, nach Änderungen von mehr als 10 % weitere 5 % des Mehrbetrags; auf Verlangen des Unternehmers behält der Verbraucher sie von den Abschlägen ein. Im Rechenbeispiel unten ist der Einbehalt von 5 % deshalb eine vereinbarte Annahme, kein Normwert.
Die Rechenkette, durchgerechnet
Rechenbeispiel mit angenommenen Werten: 3. Abschlagsrechnung für den Rohbau eines Mehrfamilienhauses, Einheitspreisvertrag mit VOB/B, Zugang am 03.11.2026. Vereinbart sind 3 % Nachlass auf alle Leistungen einschließlich Nachträgen, ein Sicherheitseinbehalt von 5 % des kumulierten Leistungsstands und 2 % Skonto bei Zahlung innerhalb von 14 Tagen nach Zugang. Der Unternehmer hat eine gültige Freistellungsbescheinigung vorgelegt, der Bauherr erbringt selbst keine Bauleistungen. Jede Prozentzeile ist kaufmännisch auf den Cent gerundet.
| Schritt | Grundlage | Euro |
|---|---|---|
| Leistungsstand Hauptauftrag, kumuliert | gemeinsames Aufmaß × Vertragspreise | 412.600,00 |
| + Nachtrag N 1, beauftragt | Nachtragsauftrag | 18.600,00 |
| = Leistungsstand kumuliert | 431.200,00 | |
| − Nachlass 3 % | Vertrag, auch auf Nachträge | −12.936,00 |
| = Leistungsstand nach Nachlass | 418.264,00 | |
| − Sicherheitseinbehalt 5 %, kumuliert | Vertrag; § 17 Abs. 6 Nr. 1 VOB/B | −20.913,20 |
| = Anspruch kumuliert | 397.350,80 | |
| − 1. und 2. Abschlag, netto | Zahlungsliste des Bauherrn | −270.750,00 |
| = 3. Abschlag netto | 126.600,80 | |
| + Umsatzsteuer 19 % | § 12 Abs. 1 UStG | 24.054,15 |
| = 3. Abschlag brutto | fällig am 24.11.2026 | 150.654,95 |
| − Skonto 2 %, nur bei Zahlung bis 17.11.2026 | Vertrag; § 16 Abs. 5 Nr. 2 VOB/B | −3.013,10 |
| Zahlbetrag bei Zahlung in der Skontofrist | 147.641,85 |
Ohne Skonto zahlt der Bauherr 150.654,95 Euro, spätestens am 24.11.2026. Wer nach dem 17.11.2026 zahlt, zieht kein Skonto ab.
Abgezogen werden die Abschläge, die der Bauherr tatsächlich gezahlt hat, laut seiner eigenen Zahlungsliste, nicht laut Rechnung des Unternehmers. Eine abgeführte Bauabzugsteuer zählt dabei als gezahlt, denn der Bauherr führt sie für Rechnung des Unternehmers ab (§ 48 Abs. 1 EStG).
Der Einbehalt steht in der Kette vor der Umsatzsteuer und wirkt damit wie 5 % des Bruttowerts, solange auch die früheren Abschläge netto abgezogen werden. Das passt zum Wortlaut von § 17 Abs. 6 Nr. 1 VOB/B, der die Umsatzsteuer nur bei Rechnungen nach § 13b UStG ausdrücklich herausnimmt. Rechnet Ihr Vertrag den Einbehalt nur vom Nettowert, gehört er hinter die Umsatzsteuer.
Was der Unternehmer verlangt hat und was davon bleibt
Diese Punkte gehören in jede Prüfung einer Abschlagsrechnung, jeder mit der Fundstelle, an der er hängt:
- Nachträge ohne Auftrag: Sie werden nicht vergütet, außer der Auftraggeber erkennt sie nachträglich an oder sie waren notwendig, entsprachen seinem mutmaßlichen Willen und wurden ihm unverzüglich angezeigt (§ 2 Abs. 8 VOB/B). Anders bei Leistungen, die der Auftraggeber angeordnet oder gefordert hat: Dafür steht dem Unternehmer eine Vergütung nach § 2 Abs. 5 oder 6 VOB/B zu, für zusätzliche Leistungen nur, wenn er den Anspruch vor Beginn angekündigt hat. Fehlt nur die Preisvereinbarung, den Nachtrag nicht streichen, sondern dem Bauherrn mit einem geprüften Wert vorlegen. Änderungen und Ergänzungen sind in der Rechnung besonders kenntlich zu machen (§ 14 Abs. 1 Satz 4 VOB/B).
- Material auf der Baustelle ohne Eigentumsübergang oder Sicherheit (§ 16 Abs. 1 Nr. 1 Satz 3 VOB/B, § 632a Abs. 1 Satz 6 BGB).
- Mengen über dem gemeinsamen Aufmaß oder ohne Mengenberechnung (§ 14 Abs. 1 Satz 3 und Abs. 2 VOB/B).
- Frühere Abschläge zu niedrig abgezogen: Dann wird bezahlte Leistung ein zweites Mal verlangt. Maßgebend ist die Zahlungsliste des Bauherrn.
- Vereinbarter Einbehalt oder Nachlass fehlt oder ist nur auf einen Teil der Leistung gerechnet.
- Stundenlohnarbeiten, die nicht vor Beginn ausdrücklich vereinbart wurden (§ 2 Abs. 10 VOB/B).
- Umsatzsteuer ausgewiesen, obwohl der Bauherr sie nach § 13b UStG selbst schuldet: Der Unternehmer schuldet den ausgewiesenen Betrag dann nach § 14c Abs. 1 UStG; eine berichtigte Rechnung anfordern.
| Prüfpunkt | Unternehmer | Geprüft | Grund |
|---|---|---|---|
| Hauptauftrag, Positionen 01 bis 07 | 416.780,00 | 412.600,00 | Mauerwerk 1.255 m² statt 1.200 m² laut Aufmaß: 55 m² × 76,00 € |
| Kalksandsteine auf der Baustelle | 9.600,00 | 0,00 | kein Eigentum übertragen, keine Sicherheit |
| Nachtrag N 1, beauftragt | 18.600,00 | 18.600,00 | Nachtragsauftrag liegt vor |
| Nachtrag N 2, nur angeboten | 7.250,00 | 0,00 | kein Auftrag; dem Bauherrn zur Entscheidung vorlegen |
| Nachlass 3 % | −12.503,40 | −12.936,00 | laut Vertrag auf alle Leistungen, nicht nur auf 01 bis 07 |
| Sicherheitseinbehalt 5 % | 0,00 | −20.913,20 | vereinbart, in der Rechnung weggelassen |
| 1. und 2. Abschlag, netto | −260.750,00 | −270.750,00 | 2. Abschlag laut Zahlungsliste 128.250,00 statt 118.250,00 |
| Abschlag netto | 178.976,60 | 126.600,80 | |
| Umsatzsteuer 19 % | 34.005,55 | 24.054,15 | Folge der Kürzungen |
| Abschlag brutto | 212.982,15 | 150.654,95 | Kürzung 62.327,20 € |
Die Kürzungen in den Positionen wirken nicht eins zu eins auf den Zahlbetrag, weil Nachlass, Einbehalt und Umsatzsteuer neu zu rechnen sind. Deshalb gehört in den Prüfvermerk die ganze Kette, nicht nur die Summe der Kürzungen.
Kumuliert oder einzeln abgerechnet
In einer kumulierten Abschlagsrechnung steht jedes Mal der gesamte Leistungsstand seit Beginn; abgezogen wird, was schon gezahlt ist. Eine Einzelrechnung nennt nur den Zuwachs seit der letzten Rechnung. Richtig gerechnet führen beide zum selben Betrag, aber nur die kumulierte Rechnung lässt sich Position für Position mit dem gemeinsamen Aufmaß und der Auftragssumme vergleichen. Bei Einzelrechnungen kann eine Leistung, die schon in einer früheren Rechnung stand, unbemerkt ein zweites Mal auftauchen.
| Abschlag | Leistungsstand nach Nachlass, kumuliert | Einbehalt 5 %, kumuliert | Bisher gezahlt, netto | Dieser Abschlag, netto |
|---|---|---|---|---|
| 1. | 150.000,00 | 7.500,00 | 0,00 | 142.500,00 |
| 2. | 285.000,00 | 14.250,00 | 142.500,00 | 128.250,00 |
| 3. | 418.264,00 | 20.913,20 | 270.750,00 | 126.600,80 |
Als Einzelrechnung hieße der 3. Abschlag: Zuwachs 133.264,00 Euro abzüglich 6.663,20 Euro Einbehalt, also wieder 126.600,80 Euro netto. Die 6.663,20 Euro sind 5 % dieses Zuwachses und bleiben damit unter der Grenze von 10 % je Zahlung aus § 17 Abs. 6 Nr. 1 VOB/B.
Zwei Steuerfallen: § 13b UStG und der Bauabzug
Umkehr der Steuerschuld: Bei Bauleistungen schuldet der Bauherr die Umsatzsteuer selbst, wenn er ein Unternehmer ist, der nachhaltig entsprechende Leistungen erbringt, gleich wofür er die bezogene Leistung verwendet; davon ist auszugehen, wenn ihm das Finanzamt darüber eine im Zeitpunkt der Leistung gültige, auf längstens drei Jahre befristete Bescheinigung erteilt hat (§ 13b Abs. 2 Nr. 4 und Abs. 5 Satz 2 UStG). Planungs- und Überwachungsleistungen sind ausgenommen. Die Rechnung kommt dann ohne Umsatzsteuer und mit der Angabe „Steuerschuldnerschaft des Leistungsempfängers“ (§ 14a Abs. 5 UStG). Ein Bauherr, der selbst keine Bauleistungen erbringt, fällt nicht darunter.
Bauabzug: Ist der Bauherr Unternehmer im Sinne des Umsatzsteuergesetzes oder eine juristische Person des öffentlichen Rechts, muss er von der Gegenleistung 15 % für Rechnung des Unternehmers einbehalten (§ 48 Abs. 1 EStG). Für Unternehmer gilt das nach dem Merkblatt des Landesamts für Steuern Niedersachsen nur bei Bauleistungen für ihr Unternehmen, auch bei umsatzsteuerfreier Vermietung; wer als Selbständiger sein privates Wohnhaus baut, zieht nichts ab. Gegenleistung ist das Entgelt zuzüglich Umsatzsteuer (§ 48 Abs. 3 EStG); nach demselben Merkblatt ist das jede Zahlung, auch ein Abschlag. Der Abzug entfällt bei einer im Zeitpunkt der Zahlung gültigen Freistellungsbescheinigung oder wenn die Zahlungen an diesen Unternehmer im Kalenderjahr voraussichtlich 5.000 Euro nicht übersteigen, bei ausschließlich steuerfreien Vermietungsumsätzen 15.000 Euro (§ 48 Abs. 2 EStG). Wer nicht mehr als zwei Wohnungen vermietet, ist für Bauleistungen an diesen Wohnungen ausgenommen.
Angemeldet und abgeführt wird bis zum zehnten Tag nach Ablauf des Monats, in dem gezahlt wurde (§ 48a Abs. 1 EStG). Wer den Abzug unterlässt, haftet für den Betrag, außer ihm lag eine Freistellungsbescheinigung vor, auf die er vertrauen durfte (§ 48a Abs. 3 EStG). Freistellungsbescheinigungen kann der Bauherr beim Bundeszentralamt für Steuern elektronisch abfragen (§ 48b Abs. 6 EStG).
| Fall | Rechnung | Abzüge beim Bauherrn | Überweisung an den Unternehmer |
|---|---|---|---|
| Freistellungsbescheinigung liegt vor | 126.600,80 + 24.054,15 USt = 150.654,95 | Skonto 3.013,10 | 147.641,85 |
| Bauherr baut für sein Unternehmen, keine Freistellungsbescheinigung | 150.654,95 brutto | Skonto 3.013,10; Bauabzug 15 % von 147.641,85 = 22.146,28 an das Finanzamt | 125.495,57 |
| Bauherr erbringt selbst nachhaltig Bauleistungen (§ 13b UStG), Freistellungsbescheinigung liegt vor | 126.600,80 ohne Umsatzsteuer, mit Hinweis auf die Steuerschuldnerschaft | Skonto 2.532,02; die Umsatzsteuer meldet der Bauherr selbst an | 124.068,78 |
Im zweiten Fall führt der Bauherr die 22.146,28 Euro für Rechnung des Unternehmers ab; in der nächsten kumulierten Rechnung zählen sie deshalb zu den gezahlten Beträgen.
Ab 2027 kommt die Abschlagsrechnung an einen Bauherrn, der Unternehmer ist und für sein Unternehmen baut, in der Regel als E-Rechnung in einem strukturierten Format (§ 14 Abs. 1 und Abs. 2 Satz 2 Nr. 1 UStG). Für Leistungen aus 2027 darf ein Unternehmer mit höchstens 800.000 Euro Vorjahresumsatz bis Ende 2027 noch Papier verwenden oder, mit Zustimmung des Empfängers, ein anderes elektronisches Format wie PDF (§ 27 Abs. 38 UStG). Ein privater Bauherr bekommt die Rechnung weiter auf Papier oder, wenn er zustimmt, elektronisch.
Was in den Prüfvermerk gehört
Die HOAI zählt die Rechnungsprüfung zu den Grundleistungen der Leistungsphase 8: „Rechnungsprüfung einschließlich Prüfen der Aufmaße der bauausführenden Unternehmen“, dazu der „Vergleich der Ergebnisse der Rechnungsprüfungen mit den Auftragssummen einschließlich Nachträgen“ und die Kostenkontrolle gegen die Vertragspreise (Anlage 10, LPH 8 g bis i). Wie der Prüfvermerk aussieht, regelt die HOAI nicht.
Öffentliche Auftraggeber schreiben die Form oft vor. Ein Beispiel ist Bayern (VHF Bayern VI.3, Stand Mai 2025): Auf die Rechnung kommen ein Eingangsvermerk und „Fachtechnisch und rechnerisch richtig mit … EUR“, der Betrag nur in Ziffern mit zwei Nachkommastellen. Fachtechnisch bescheinigt das Büro damit unter anderem, dass die Leistung vertragsgemäß, vollständig und fachgerecht ausgeführt ist, rechnerisch die Richtigkeit von Maßen, Mengen, Ansätzen und Beträgen. Pfändungen, Abtretungen und sonstige Einbehalte wie Vertragsstrafen bleiben bei der rechnerischen Feststellung unberücksichtigt.
Für einen privaten Bauherrn sollte der Prüfvermerk mindestens enthalten:
- Rechnung Nr., Datum und Zugang mit Beleg; daraus Fälligkeit und Skontofrist mit Datum.
- Geforderten Betrag brutto; geprüften Betrag netto, Umsatzsteuer und brutto.
- Jede Kürzung mit Betrag, Grund und Fundstelle: Aufmaß, Vertrag, Nachtragsauftrag.
- Die Abzugskette: Nachlass, Einbehalt, frühere Abschläge laut Zahlungsliste des Bauherrn, Skonto nur vereinbart und fristgerecht.
- Steuer: § 13b UStG ja oder nein; Freistellungsbescheinigung vorgelegt, gültig bis.
- Vorbehalte, etwa vorläufige Mengen bis zum gemeinsamen Aufmaß oder Nachträge, über die der Bauherr entscheiden muss.
- Empfehlung an den Bauherrn, Datum und Unterschrift der Bauüberwachung. Die Zahlung gibt der Bauherr frei; der Prüfvermerk erkennt gegenüber dem Unternehmer nichts an.
So gehen Sie vor.
- 01
Zugang festhalten, Prüfbarkeit prüfen
Eingang mit Beleg notieren, Fälligkeit und Skontofrist ausrechnen. Fehlen Aufmaß oder Mengenberechnung, ist die Rechnung nicht prüfbar (§ 14 Abs. 1 VOB/B): sofort mit Gründen zurückgeben.
- 02
Positionen gegen Aufmaß und Vertrag
Menge gegen das gemeinsame Aufmaß, Einheitspreis gegen den Vertrag, jede Zeile nachrechnen. Stoffe auf der Baustelle nur mit Eigentum oder Sicherheit.
- 03
Nachträge trennen
Beauftragte Nachträge getrennt ausgewiesen aufnehmen. Angeordnete Leistungen mit noch offenem Preis mit geprüftem Wert vorlegen; nur angebotene oder strittige zurückstellen und dem Bauherrn zur Entscheidung vorlegen.
- 04
Rechenkette aufstellen
Nachlass, vereinbarter Einbehalt, frühere Abschläge laut Zahlungsliste des Bauherrn, Umsatzsteuer, Skonto nur in der Frist.
- 05
Steuern klären
§ 13b UStG ja oder nein. Baut der Bauherr für sein Unternehmen oder ist er eine juristische Person des öffentlichen Rechts: Freistellungsbescheinigung am Zahltag gültig, sonst 15 % Bauabzug an das Finanzamt.
- 06
Prüfvermerk an den Bauherrn
Zahlbetrag, jede Kürzung mit Grund, Fristen mit Datum. Mit ArchX legen Sie Rechnung, Vertrag, Aufmaß, Nachträge und Zahlungsliste in den Projektordner und sagen in einem Satz, was Sie brauchen; zurück kommen eine Prüfliste mit Formeln und der Prüfvermerk als Entwurf.
Ein Schweizer Testprojekt: die 3. Akontorechnung eines Baumeisters.
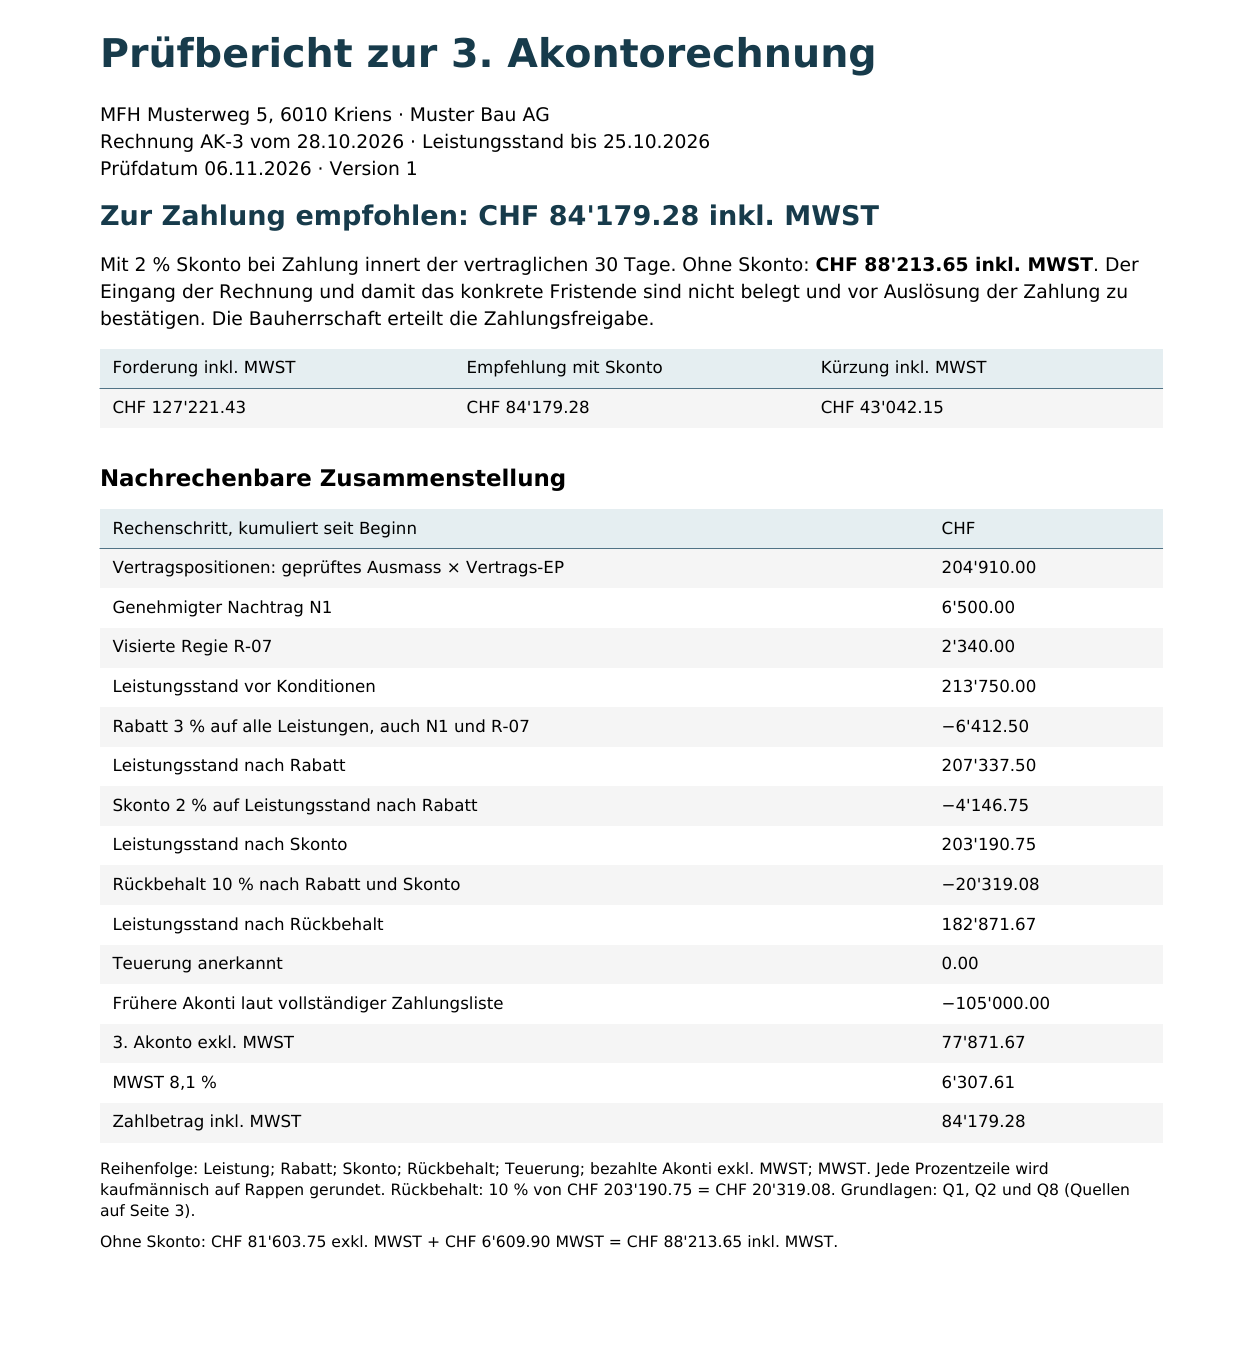
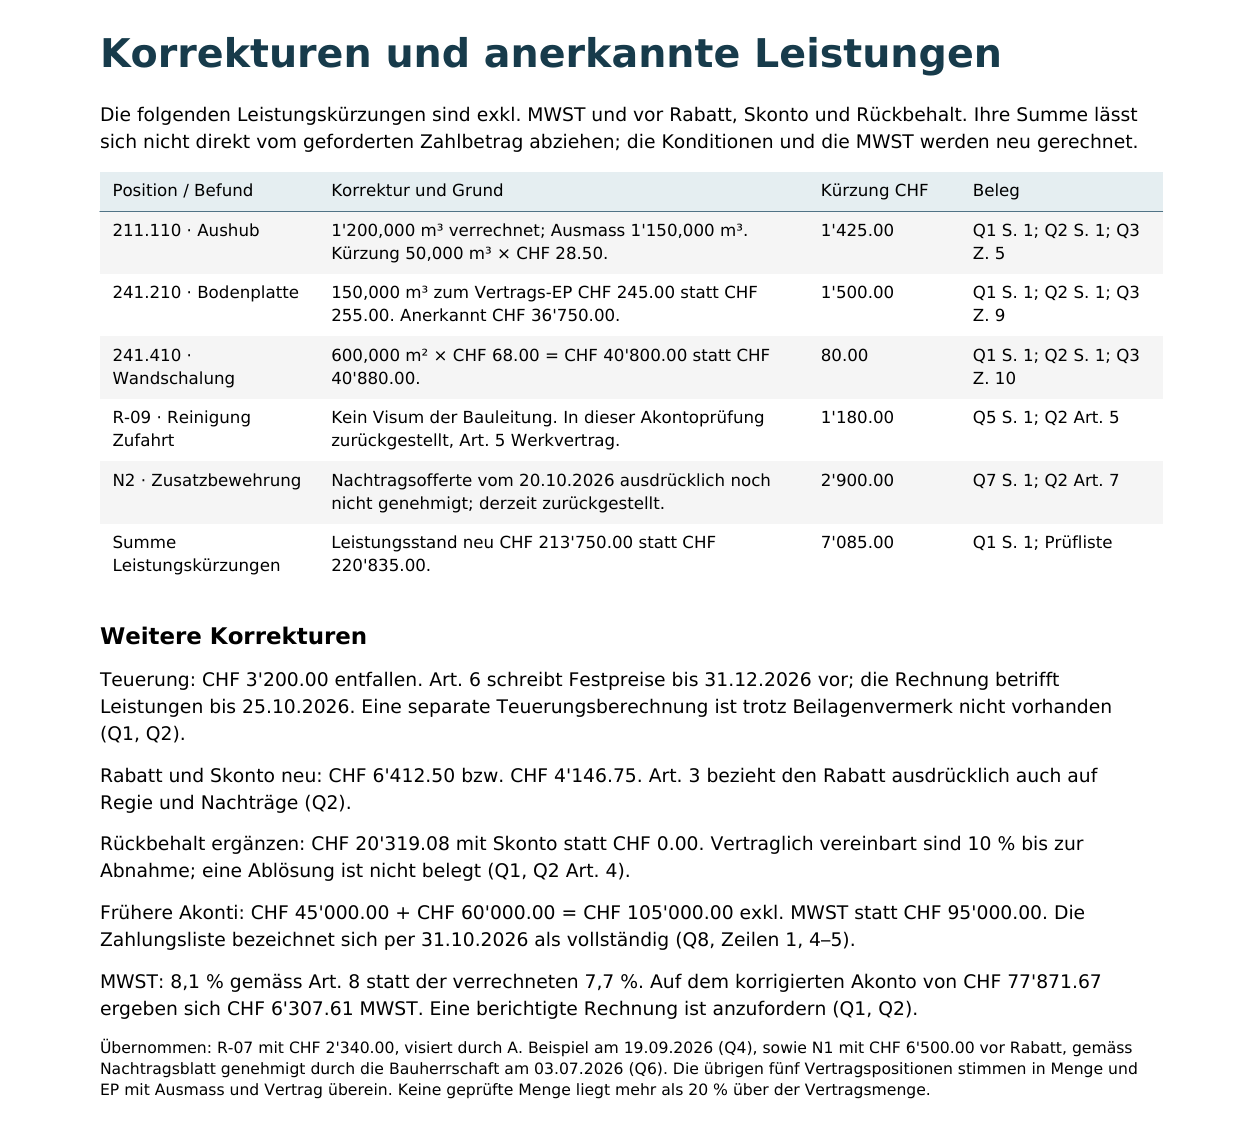
Dieselbe Aufgabe nach Schweizer Vertrag: Im Testprojekt prüfte ArchX eine Akontorechnung, das Schweizer Gegenstück zur Abschlagsrechnung, gegen Werkvertrag, Aufmaß, zwei Stundenlohnberichte, zwei Nachträge und die Zahlungsliste des Bauherrn, errechnete den empfohlenen Zahlbetrag und schrieb den Brief an den Unternehmer als Entwurf. Der Prüfbericht rechnet dort in der Reihenfolge Rabatt, Skonto, Rückbehalt, frühere Akontozahlungen, Mehrwertsteuer; das Skonto steht also vor dem Rückbehalt. Für Büros in Deutschland rechnet das deutsche Paket von ArchX die Prüfung nach § 16 VOB/B mit Sicherheitseinbehalt und Fälligkeit.
Arbeitszeit von ArchX, gemessen
eingebauten Fehlern gefunden: Menge, Preis, Rechenfehler, Teuerung, Rückbehalt, frühere Zahlungen, Steuersatz, ein nicht genehmigter Nachtrag, ein Stundenlohnbericht ohne Abzeichnung
weniger zur Zahlung als verlangt, mit Skonto; davon CHF 20'319.08 vertraglicher Rückbehalt, den die Rechnung weggelassen hatte
stimmt der Zahlbetrag mit der vorab gerechneten Kontrollrechnung: CHF 84'179.28
Schweizer Testprojekt, kein deutsches: Erfundenes Bauvorhaben «Neubau MFH Musterweg 5, Kriens» mit erfundener Unternehmung und Bauherrschaft; die Akontorechnung trägt eingebaute Fehler zum Nachmessen. Briefkopf «Architekturbüro Beispiel GmbH». Ein Lauf mit ChatGPT Pro (GPT 6.1 Sol, sehr hoch) und demselben Prüf-Code wie ArchX 0.1.3. Das Schweizer Ergebnis im Detail
Kurz gefragt.
Wie lange darf die Prüfung einer Abschlagsrechnung dauern?
Die VOB/B nennt keine eigene Prüffrist für die Bauüberwachung, nur die Fälligkeit binnen 21 Tagen nach Zugang (§ 16 Abs. 1 Nr. 3). Die Prüfung muss so früh fertig sein, dass der Bauherr bis dahin zahlen kann, bei vereinbartem Skonto innerhalb der Skontofrist.
Gelten die 21 Tage auch ohne VOB/B?
Nein. § 632a BGB nennt keine Frist. Regelt der Vertrag nichts, kann der Unternehmer den Abschlag sofort verlangen, sobald die Aufstellung zugegangen ist (§ 271 Abs. 1 BGB). Spätestens 30 Tage nach Fälligkeit und Zugang der Rechnung kommt der Besteller in Verzug, ein Verbraucher nur, wenn die Rechnung darauf hinweist (§ 286 Abs. 3 BGB).
Darf der Bauherr Skonto abziehen, wenn er zu spät zahlt?
Nein. Skonto setzt eine Vereinbarung voraus (§ 16 Abs. 5 Nr. 2 VOB/B) und gilt nur bei Zahlung innerhalb der vereinbarten Frist. Wer danach zahlt, zahlt den vollen Betrag.
Wie hoch darf der Sicherheitseinbehalt sein?
So hoch, wie der Vertrag ihn vereinbart; ohne Vereinbarung gibt es keinen (§ 16 Abs. 1 Nr. 2, § 17 Abs. 1 VOB/B). Je Zahlung darf höchstens um 10 % gekürzt werden, bis die vereinbarte Sicherheitssumme erreicht ist; der Betrag gehört binnen 18 Werktagen auf ein Sperrkonto (§ 17 Abs. 6 Nr. 1 VOB/B). Der Unternehmer darf den Einbehalt durch eine andere Sicherheit, etwa eine Bürgschaft, ersetzen (§ 17 Abs. 3 VOB/B). Steht der Einbehalt in vorformulierten Vertragsbedingungen, unterliegt die Klausel der Inhaltskontrolle nach § 307 BGB; ob sie hält, ist eine Rechtsfrage.
Muss der Bauherr Material bezahlen, das auf der Baustelle liegt?
Nur wenn ihm nach seiner Wahl das Eigentum daran übertragen oder dafür Sicherheit geleistet ist (§ 16 Abs. 1 Nr. 1 Satz 3 VOB/B, § 632a Abs. 1 Satz 6 BGB).
Was passiert ohne Freistellungsbescheinigung?
Baut der Bauherr für sein Unternehmen oder ist er eine juristische Person des öffentlichen Rechts, behält er 15 % jeder Zahlung ein und führt sie bis zum zehnten Tag nach Ablauf des Zahlungsmonats an das Finanzamt des Unternehmers ab (§§ 48, 48a EStG), außer die Zahlungen an diesen Unternehmer bleiben im Kalenderjahr voraussichtlich bei höchstens 5.000 Euro, bei ausschließlich steuerfreier Vermietung 15.000 Euro (§ 48 Abs. 2 EStG). Unterlässt er das, haftet er für den Betrag (§ 48a Abs. 3 EStG).
Dürfen Nachträge ohne Auftrag in die Abschlagsrechnung?
Beim VOB/B-Vertrag werden Leistungen ohne Auftrag nicht vergütet, außer bei nachträglicher Anerkennung oder bei notwendigen, unverzüglich angezeigten Leistungen (§ 2 Abs. 8 VOB/B). Beim BGB-Bauvertrag darf der Unternehmer nach einer Anordnung gemäß § 650b Abs. 2 BGB 80 % der angebotenen Mehrvergütung in Abschläge aufnehmen, solange sich die Parteien über die Höhe nicht geeinigt haben (§ 650c Abs. 3 BGB).
Ist eine bezahlte Abschlagsrechnung eine Teilabnahme?
Nein. Abschlagszahlungen gelten nicht als Abnahme von Teilen der Leistung und lassen die Haftung des Unternehmers unberührt (§ 16 Abs. 1 Nr. 4 VOB/B).
Quellen, gelesen am 7. November 2026: VOB/B, Ausgabe 2016 (verwaltungsvorschriften-im-internet.de) · Bekanntmachung zu § 16 VOB/B, BAnz AT 13.07.2012 B3 · VOB/A Ausgabe 2019, § 9c, BAnz AT 19.02.2019 B2 · BGB § 632a · BGB § 650c · BGB § 650i · BGB § 650m · BGB § 187 · BGB § 193 · BGB § 271 · BGB § 307 · BGB § 286 · UStG § 13b · UStG § 14a · UStG § 14 · UStG § 14c · UStG § 27 Abs. 38 · EStG § 48 · EStG § 48a · EStG § 48b · HOAI Anlage 10 · Landesamt für Steuern Niedersachsen: Merkblatt zum Steuerabzug bei Bauleistungen · VHF Bayern VI.3: Feststellungsbescheinigungen (Mai 2025) · Schweizer Testprojekt: die geprüfte Akontorechnung
Testen Sie es an Ihrer Arbeit.
Laden Sie ArchX für Mac oder Windows herunter und geben Sie ihm eine Aufgabe aus Ihrem Büro. 7 Tage kostenlos mit Ihrem ChatGPT-Konto (Plus oder höher) oder einem API-Schlüssel.